Domain weltergewichtler.de kaufen?
Wir ziehen mit dem Projekt
weltergewichtler.de um.
Sind Sie am Kauf der Domain
weltergewichtler.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain weltergewichtler.de kaufen?
Wie unterscheidet sich die Bilanzierung von Anlagevermögen und Umlaufvermögen im Rechnungswesen?
Das Anlagevermögen wird langfristig im Unternehmen genutzt, während das Umlaufvermögen kurzfristig umgesetzt wird. Die Bilanzierung des Anlagevermögens erfolgt nach HGB in der Bilanzposition A, das Umlaufvermögen in der Bilanzposition B. Die Bewertung des Anlagevermögens erfolgt zu Anschaffungskosten oder niedrigeren Werten, das Umlaufvermögen zum niedrigeren Wert aus Anschaffungskosten oder beizulegenden Zeitwerten. **
Was sind die verschiedenen Arten von Abschreibungsmethoden und wie beeinflussen sie die Bilanzierung von Vermögenswerten in den Bereichen Rechnungswesen, Finanzen und Unternehmensführung?
Die verschiedenen Arten von Abschreibungsmethoden umfassen die lineare Abschreibung, die degressive Abschreibung und die Leistungsabschreibung. Die lineare Abschreibung verteilt den Wert eines Vermögenswerts gleichmäßig über seine Nutzungsdauer, während die degressive Abschreibung eine schnellere Abschreibung in den ersten Jahren und eine langsamere Abschreibung in den späteren Jahren vorsieht. Die Leistungsabschreibung basiert auf der tatsächlichen Nutzung des Vermögenswerts. Die Wahl der Abschreibungsmethode kann die Höhe des Gewinns, die Steuerlast und die Bilanzierung von Vermögenswerten in den Bereichen Rechnungswesen, Finanzen und Unternehmensführung erheblich beeinflussen. Unternehmen müssen die geeignete Methode auswählen, um die finanzielle Leistungsf **

Ähnliche Suchbegriffe für Rechnungswesen und Bilanzierung
Top-Angebote
Produkte zum Begriff Rechnungswesen und Bilanzierung:
-
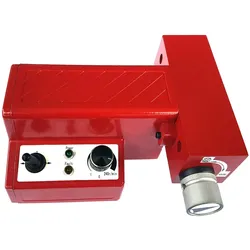
Vorschubmotor für SIEG SX3.5Z und X3.5<p>Dieser Vorschubmotor ist für den nachträglichen Anbau an die X-Achse der Bohr- / Fräsmaschinen SIEG SX3.5Z und X3.5 geeignet. Die Montage ist durch die beiliegende, bebilderte Anbauanleitung für jedermann leicht umsetzbar. Die Vorschubgeschwindigkeit ist über ein Potentiometer stufenlos regelbar. Das Übersetzungsverhältnis von der Motorwelle zur Spindel der X -Achse ist 1:7,5. Die Vorschubrichtung lässt sich über einen Kippschalter einstellen, welcher auch über eine Nullstellung verfügt. Somit lässt sich ein versehentliches Umkehren der Vorschubrichtung verhindern. Für das manuelle Verfahren des Maschinentischs lässt sich der Vorschubmotor über den Kupplungs-Schaltknauf auskuppeln. Über Endschalter, welche durch verstellbare Anschläge ausgelöst werden, lässt sich die Vorschubbewegung abschalten.</p>332,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
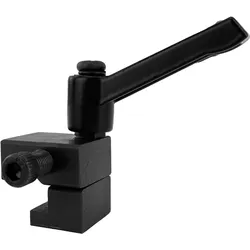
Bettschlittenanschlag für SIEG C2 und SC2<p>Dieser aus brüniertem C45-Stahl gefertigte Bettschlittenanschlag ist passend zu den Drehmaschinen SIEG C2 und SIEG SC2. Er besteht aus einem Grundkörper mit eingefrästem Prisma und einem Klemmstück. Die Klemmung des Bettschlittenanschlags an der gewählten Position erfolgt über eine Knebelschraube. Der Anschlagbolzen wird durch eine Klemmfeder in der eingestellten Position gehalten.</p>16,00 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
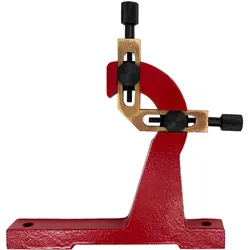
Lünette mitlaufend für SIEG C6 und SC6<p>Diese aus Guss gefertigte Lünette wird mit Hilfe der im Lieferumfang enthaltenen Innensechskantschrauben am Bettschlitten befestigt. Die zwei Messing- Stützbacken sind über Rändelschrauben stufenlos verstellbar und ermöglichen ein einfaches Ansetzen am Werkstück. Die Einstellung der Stützbacken kann über eine Sechskantmutter je Backe fixiert werden. Mit dieser Lünette lassen sich Werkstücke mit einem Durchmesser von bis zu 48 mm durchgehend bearbeiten.</p>62,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen dem Buchwert und dem Marktwert eines Vermögenswerts und wie beeinflusst dies die Bilanzierung in der Finanz- und Rechnungswesen?
Der Buchwert eines Vermögenswerts ist der Wert, zu dem er in der Bilanz eines Unternehmens ausgewiesen wird, basierend auf historischen Kosten abzüglich kumulierter Abschreibungen. Der Marktwert hingegen ist der aktuelle Wert eines Vermögenswerts auf dem Markt, basierend auf Angebot und Nachfrage. Der Unterschied zwischen Buchwert und Marktwert kann dazu führen, dass Vermögenswerte in der Bilanz entweder überbewertet oder unterbewertet sind. Dies kann die finanzielle Gesundheit des Unternehmens beeinflussen und die Entscheidungsfindung für Investoren und Gläubiger erschweren. In der Bilanzierung müssen Unternehmen den Buchwert verwenden, um Vermögenswerte auszuweisen, es sei denn, der Marktwert ist niedriger, dann muss der niedrigere Marktwert **
-
Was ist der Unterschied zwischen externem Rechnungswesen und internem Rechnungswesen?
Das externe Rechnungswesen bezieht sich auf die finanzielle Berichterstattung eines Unternehmens gegenüber externen Parteien wie Investoren, Gläubigern und Regulierungsbehörden. Es umfasst die Erstellung von Jahresabschlüssen und anderen finanziellen Berichten, die den rechtlichen Anforderungen entsprechen. Das interne Rechnungswesen hingegen konzentriert sich auf die Bereitstellung von Informationen für das Management zur Unterstützung bei der Entscheidungsfindung und der Steuerung des Unternehmens. Es umfasst die Erstellung von Budgets, Kostenrechnungen und anderen internen Berichten. **
-
Was ist der Unterschied zwischen Rechnungswesen AFW und Rechnungswesen Waren?
Der Unterschied zwischen Rechnungswesen AFW (Allgemeine Finanzwirtschaft) und Rechnungswesen Waren liegt in ihrem Fokus. AFW befasst sich mit der allgemeinen finanziellen Verwaltung eines Unternehmens, einschließlich Buchhaltung, Finanzplanung und Controlling. Rechnungswesen Waren hingegen konzentriert sich speziell auf die Erfassung und Verwaltung von Warenbeständen, wie z.B. Lagerhaltung, Bestellwesen und Inventur. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **

Ist Rechnungswesen Mathe?
Nein, Rechnungswesen ist nicht dasselbe wie Mathematik. Während Mathematik sich mit abstrakten Konzepten und Theorien befasst, bezieht sich das Rechnungswesen auf die Erfassung, Analyse und Interpretation von finanziellen Transaktionen in einem Unternehmen. Mathematik kann zwar in einigen Bereichen des Rechnungswesens wie der Finanzmathematik eine Rolle spielen, aber das Rechnungswesen umfasst auch viele andere Aspekte wie Buchführung, Bilanzierung und Steuerrecht. Insgesamt ist das Rechnungswesen eine eigenständige Disziplin, die sich auf die finanzielle Seite eines Unternehmens konzentriert, während Mathematik ein breiteres Feld ist, das viele verschiedene Anwendungen hat. **
Ist Rechnungswesen schwer?
Ist Rechnungswesen schwer? Das hängt von verschiedenen Faktoren ab. Einige finden es schwierig, da es viele Regeln und Vorschriften gibt, die beachtet werden müssen. Andere empfinden es als herausfordernd, da es ein hohes Maß an Genauigkeit erfordert. Für manche kann es auch kompliziert sein, da es verschiedene Bereiche wie Buchhaltung, Controlling und Steuern umfasst. Letztendlich ist die Schwierigkeit des Rechnungswesens subjektiv und hängt von den individuellen Fähigkeiten und Interessen ab. **
Top-Angebote
Produkte zum Begriff Rechnungswesen und Bilanzierung:
-
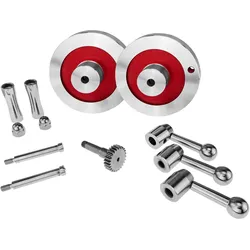
Handrad- und Hebelsatz für SIEG C2 und SC2<p>Dieser Umbausatz dient der optischen Aufwertung der Drehmaschinen SIEG C2 und SC2. Er besteht aus den Handrädern für den Bettschlitten und den Reitstock, je einer Schraube, einem Handgriff und einer Hutmutter zur Befestigung der Handräder, drei Klemmhebeln und einer Ritzelwelle. Die Aluminium-Handräder sind eloxiert und poliert. Die Handgriffe und die Klemmhebel sind aus verchromtem Stahl. Durch eine bebilderte Anbauanleitung ist der Anbau durch jedermann leicht zu erledigen.</p>76,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vorschubmotor für SIEG SX3.5Z und X3.5<p>Dieser Vorschubmotor ist für den nachträglichen Anbau an die X-Achse der Bohr- / Fräsmaschinen SIEG SX3.5Z und X3.5 geeignet. Die Montage ist durch die beiliegende, bebilderte Anbauanleitung für jedermann leicht umsetzbar. Die Vorschubgeschwindigkeit ist über ein Potentiometer stufenlos regelbar. Das Übersetzungsverhältnis von der Motorwelle zur Spindel der X -Achse ist 1:7,5. Die Vorschubrichtung lässt sich über einen Kippschalter einstellen, welcher auch über eine Nullstellung verfügt. Somit lässt sich ein versehentliches Umkehren der Vorschubrichtung verhindern. Für das manuelle Verfahren des Maschinentischs lässt sich der Vorschubmotor über den Kupplungs-Schaltknauf auskuppeln. Über Endschalter, welche durch verstellbare Anschläge ausgelöst werden, lässt sich die Vorschubbewegung abschalten.</p>332,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bettschlittenanschlag für SIEG C2 und SC2<p>Dieser aus brüniertem C45-Stahl gefertigte Bettschlittenanschlag ist passend zu den Drehmaschinen SIEG C2 und SIEG SC2. Er besteht aus einem Grundkörper mit eingefrästem Prisma und einem Klemmstück. Die Klemmung des Bettschlittenanschlags an der gewählten Position erfolgt über eine Knebelschraube. Der Anschlagbolzen wird durch eine Klemmfeder in der eingestellten Position gehalten.</p>16,00 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Wie unterscheidet sich die Bilanzierung von Anlagevermögen und Umlaufvermögen im Rechnungswesen?
Das Anlagevermögen wird langfristig im Unternehmen genutzt, während das Umlaufvermögen kurzfristig umgesetzt wird. Die Bilanzierung des Anlagevermögens erfolgt nach HGB in der Bilanzposition A, das Umlaufvermögen in der Bilanzposition B. Die Bewertung des Anlagevermögens erfolgt zu Anschaffungskosten oder niedrigeren Werten, das Umlaufvermögen zum niedrigeren Wert aus Anschaffungskosten oder beizulegenden Zeitwerten. **
-
Was sind die verschiedenen Arten von Abschreibungsmethoden und wie beeinflussen sie die Bilanzierung von Vermögenswerten in den Bereichen Rechnungswesen, Finanzen und Unternehmensführung?
Die verschiedenen Arten von Abschreibungsmethoden umfassen die lineare Abschreibung, die degressive Abschreibung und die Leistungsabschreibung. Die lineare Abschreibung verteilt den Wert eines Vermögenswerts gleichmäßig über seine Nutzungsdauer, während die degressive Abschreibung eine schnellere Abschreibung in den ersten Jahren und eine langsamere Abschreibung in den späteren Jahren vorsieht. Die Leistungsabschreibung basiert auf der tatsächlichen Nutzung des Vermögenswerts. Die Wahl der Abschreibungsmethode kann die Höhe des Gewinns, die Steuerlast und die Bilanzierung von Vermögenswerten in den Bereichen Rechnungswesen, Finanzen und Unternehmensführung erheblich beeinflussen. Unternehmen müssen die geeignete Methode auswählen, um die finanzielle Leistungsf **
-
Was ist der Unterschied zwischen dem Buchwert und dem Marktwert eines Vermögenswerts und wie beeinflusst dies die Bilanzierung in der Finanz- und Rechnungswesen?
Der Buchwert eines Vermögenswerts ist der Wert, zu dem er in der Bilanz eines Unternehmens ausgewiesen wird, basierend auf historischen Kosten abzüglich kumulierter Abschreibungen. Der Marktwert hingegen ist der aktuelle Wert eines Vermögenswerts auf dem Markt, basierend auf Angebot und Nachfrage. Der Unterschied zwischen Buchwert und Marktwert kann dazu führen, dass Vermögenswerte in der Bilanz entweder überbewertet oder unterbewertet sind. Dies kann die finanzielle Gesundheit des Unternehmens beeinflussen und die Entscheidungsfindung für Investoren und Gläubiger erschweren. In der Bilanzierung müssen Unternehmen den Buchwert verwenden, um Vermögenswerte auszuweisen, es sei denn, der Marktwert ist niedriger, dann muss der niedrigere Marktwert **
-
Was ist der Unterschied zwischen externem Rechnungswesen und internem Rechnungswesen?
Das externe Rechnungswesen bezieht sich auf die finanzielle Berichterstattung eines Unternehmens gegenüber externen Parteien wie Investoren, Gläubigern und Regulierungsbehörden. Es umfasst die Erstellung von Jahresabschlüssen und anderen finanziellen Berichten, die den rechtlichen Anforderungen entsprechen. Das interne Rechnungswesen hingegen konzentriert sich auf die Bereitstellung von Informationen für das Management zur Unterstützung bei der Entscheidungsfindung und der Steuerung des Unternehmens. Es umfasst die Erstellung von Budgets, Kostenrechnungen und anderen internen Berichten. **
Ähnliche Suchbegriffe für Rechnungswesen und Bilanzierung
-
Lünette mitlaufend für SIEG C6 und SC6<p>Diese aus Guss gefertigte Lünette wird mit Hilfe der im Lieferumfang enthaltenen Innensechskantschrauben am Bettschlitten befestigt. Die zwei Messing- Stützbacken sind über Rändelschrauben stufenlos verstellbar und ermöglichen ein einfaches Ansetzen am Werkstück. Die Einstellung der Stützbacken kann über eine Sechskantmutter je Backe fixiert werden. Mit dieser Lünette lassen sich Werkstücke mit einem Durchmesser von bis zu 48 mm durchgehend bearbeiten.</p>62,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lünette feststehend für SIEG C6 und SC6<p>Diese aus Guss gefertigte Lünette wird mit Hilfe eines Klemmsteins auf dem Prismenbett der SIEG C6 bzw. der SC6 befestigt. Die drei Messing-Stützbacken sind über Rändelschrauben stufenlos verstellbar und ermöglichen ein einfaches Ansetzen am Werkstück. Die Einstellung der Stützbacken kann über eine Sechskantmutter je Backe fixiert werden. Mit dieser Lünette lassen sich Werkstücke mit einem Durchmesser von bis zu 65 mm bearbeiten.</p>74,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
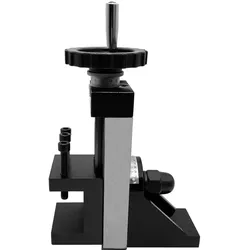
Höhensupport für Drehmaschine SIEG C2 und SC2<p>Dieser massive, aus Stahl gefertigte Höhensupport ist passend für die Drehmaschinen SIEG C2 und SC2. Über die Befestigungsbohrungen am Sockel kann der Frässupport mit Hilfe zweier Innensechskantschrauben am Querschlitten befestigt werden. Über ein Handrad lässt sich der Schlitten des Höhensupports um bis zu 90 mm in der Höhe verstellen. Der Verfahrweg kann über den Nonius abgelesen bzw. eingestellt werden. Über eine Knebelschraube kann der Schlitten in der eingestellten Position geklemmt werden. Dieser Höhensupport ist schwenkbar ausgeführt und lässt sich um ± 50° im Winkel verstellen. Die Schwalbenschwanzführung des Höhensupports lässt sich spielfrei über eine Druckleiste einstellen.</p>201,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Rechnungswesen AFW und Rechnungswesen Waren?
Der Unterschied zwischen Rechnungswesen AFW (Allgemeine Finanzwirtschaft) und Rechnungswesen Waren liegt in ihrem Fokus. AFW befasst sich mit der allgemeinen finanziellen Verwaltung eines Unternehmens, einschließlich Buchhaltung, Finanzplanung und Controlling. Rechnungswesen Waren hingegen konzentriert sich speziell auf die Erfassung und Verwaltung von Warenbeständen, wie z.B. Lagerhaltung, Bestellwesen und Inventur. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Ist Rechnungswesen Mathe?
Nein, Rechnungswesen ist nicht dasselbe wie Mathematik. Während Mathematik sich mit abstrakten Konzepten und Theorien befasst, bezieht sich das Rechnungswesen auf die Erfassung, Analyse und Interpretation von finanziellen Transaktionen in einem Unternehmen. Mathematik kann zwar in einigen Bereichen des Rechnungswesens wie der Finanzmathematik eine Rolle spielen, aber das Rechnungswesen umfasst auch viele andere Aspekte wie Buchführung, Bilanzierung und Steuerrecht. Insgesamt ist das Rechnungswesen eine eigenständige Disziplin, die sich auf die finanzielle Seite eines Unternehmens konzentriert, während Mathematik ein breiteres Feld ist, das viele verschiedene Anwendungen hat. **
-
Ist Rechnungswesen schwer?
Ist Rechnungswesen schwer? Das hängt von verschiedenen Faktoren ab. Einige finden es schwierig, da es viele Regeln und Vorschriften gibt, die beachtet werden müssen. Andere empfinden es als herausfordernd, da es ein hohes Maß an Genauigkeit erfordert. Für manche kann es auch kompliziert sein, da es verschiedene Bereiche wie Buchhaltung, Controlling und Steuern umfasst. Letztendlich ist die Schwierigkeit des Rechnungswesens subjektiv und hängt von den individuellen Fähigkeiten und Interessen ab. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.